L’essentiel à retenir : la réussite de votre projet immobilier repose sur une capacité d’emprunt maîtrisée, limitée à 35 % de vos revenus, et un apport personnel d’au moins 10 %. Anticipez systématiquement les frais de notaire, représentant 7 à 8 % dans l’ancien, et privilégiez l’emplacement pour sécuriser la valeur de votre patrimoine sur le long terme.
Le taux d’endettement maximal recommandé par le Haut Conseil de Stabilité Financière est désormais fixé à 35 %, assurance emprunteur incluse. Cette limite structure aujourd’hui chaque étape d’une acquisition, de la simulation bancaire initiale jusqu’à la signature finale chez le notaire.
Pourtant, entre le calcul de l’apport et la réalité des frais annexes, il est facile de se sentir perdu face à la multitude de critères techniques à valider. Ce guide pratique sur limmomalin.fr décortique les étapes clés pour sécuriser votre budget, affiner vos visites et maîtriser la négociation afin de concrétiser votre projet sereinement.
- Définir les bases de votre projet immobilier et votre enveloppe budgétaire
- 3 astuces pour une recherche active et des visites efficaces
- Maîtriser la négociation et le cadre juridique de la vente
- Valoriser votre investissement grâce aux aides et à la rénovation
Définir les bases de votre projet immobilier et votre enveloppe budgétaire
Un achat immobilier réussi repose sur un apport personnel de 10 à 20 %, le respect d’un taux d’endettement de 35 % et une liste de critères prioritaires excluant tout compromis sur l’emplacement ou l’état structurel.
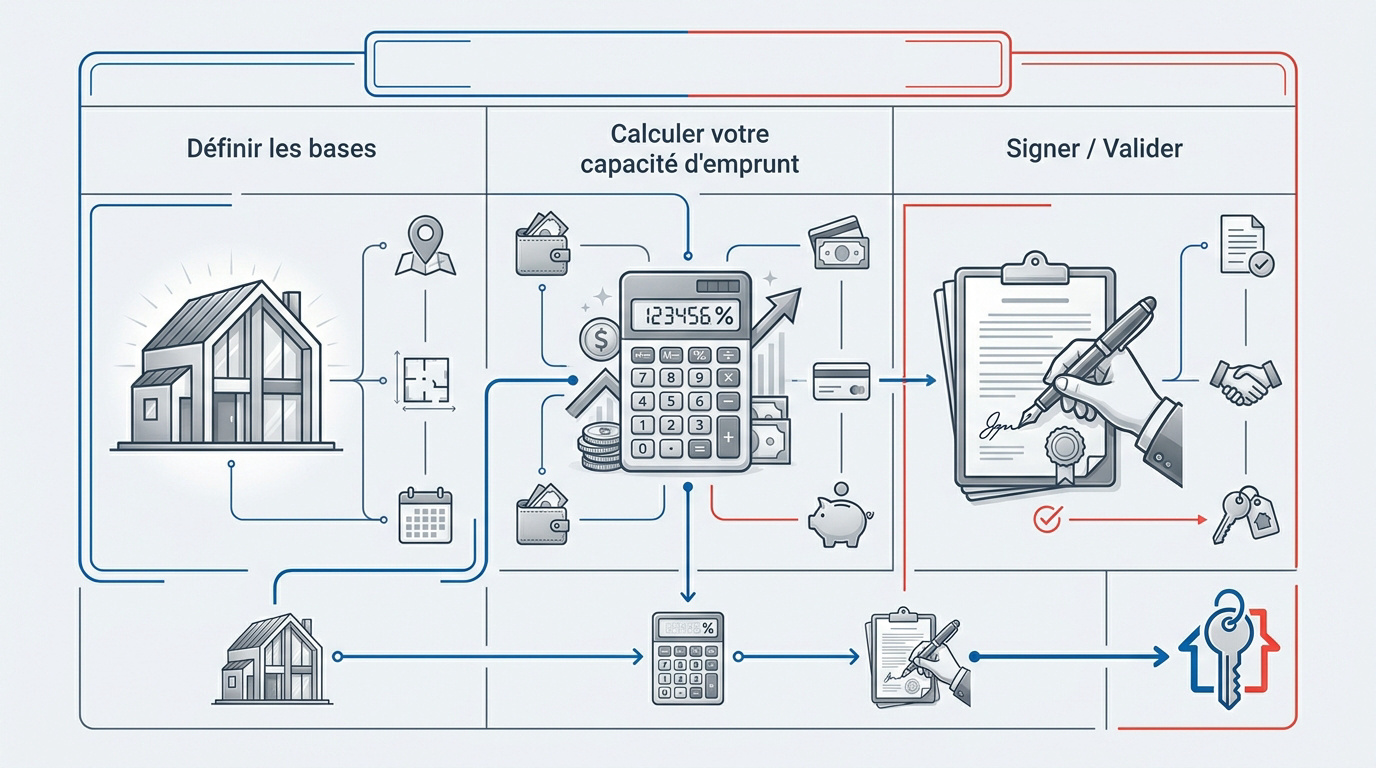
Pour avancer sereinement, il convient d’abord de clarifier vos attentes fondamentales afin d’orienter vos recherches vers des biens réellement adaptés à votre profil.
Identifier vos besoins réels avant de lancer les recherches
Listez vos critères non négociables comme la surface minimale ou le nombre de chambres. Séparez vos envies de confort immédiat de vos besoins structurels. Analysez votre quotidien pour valider le type de bien. Soyez précis dès le départ.
Éliminez les options superflues pour gagner du temps. Concentrez-vous sur l’essentiel de votre mode de vie actuel.
Calculer votre capacité d’emprunt avec précision
Évaluez votre apport personnel et les aides comme le prêt à taux zéro. Consultez un courtier pour fixer un plafond réaliste. Vérifiez scrupuleusement votre taux d’endettement avant toute démarche.
Un dossier bancaire solide nécessite une transparence totale. Anticipez les demandes de garanties des organismes prêteurs. Sécurisez votre financement pour rassurer les vendeurs potentiels.
Anticiper les frais annexes souvent oubliés
Intégrez les frais de notaire et les taxes foncières à votre budget global. Prévoyez une réserve financière pour l’entretien immédiat ou les imprévus. Chiffrez précisément le coût de l’assurance emprunteur.
Ne négligez pas les frais de garantie bancaire obligatoires. Ces coûts cumulés représentent souvent 10 % du prix d’achat. Gardez une marge de manœuvre pour votre confort financier.
3 astuces pour une recherche active et des visites efficaces
Une fois votre budget verrouillé, vous devez passer à l’action sur le terrain avec une méthode rigoureuse pour dénicher la perle rare.
Sélectionner les zones géographiques à fort potentiel
Étudiez le marché local pour repérer les quartiers en devenir. Observez la proximité des commerces et des transports. Analysez les futurs projets d’urbanisme prévus par la municipalité pour valoriser votre bien.
L’emplacement reste le critère numéro un de la revente. Visitez le quartier à différentes heures de la journée. Vérifiez les nuisances sonores éventuelles avant de vous engager.
Examiner l’état technique du bien sans rien laisser passer
Scrutez les murs pour détecter des traces d’humidité suspectes. Testez les radiateurs et l’ouverture des fenêtres durant la visite. Demandez l’accès aux parties communes et vérifiez l’état de la toiture. Ne laissez aucun détail technique au hasard pour éviter les vices cachés.
L’état du gros œuvre détermine le montant des travaux futurs. Soyez vigilant sur la solidité de la structure globale.
Poser les bonnes questions au vendeur pour éviter les surprises
Demandez systématiquement la raison du départ des propriétaires actuels. Renseignez-vous sur le montant exact des impôts locaux. Vérifiez la présence de contraintes juridiques liées au terrain ou au bâtiment.
- Raison de la vente
- Date des derniers travaux importants
- Montant des charges de copropriété
- Existence de servitudes sur le terrain
La transparence du vendeur est un indicateur de confiance. Notez chaque réponse pour comparer les biens objectivement. Ces informations sont cruciales pour votre future négociation.
Pour affiner votre stratégie, découvrez limmomalin.fr : le guide astuces pour vos projets immo et profitez de conseils gratuits pour avancer sereinement.
Maîtriser la négociation et le cadre juridique de la vente
Mais trouver le bien idéal ne suffit pas, il faut maintenant sécuriser l’achat par une négociation ferme et une compréhension des actes légaux.
Négocier le prix de vente en s’appuyant sur des faits
Comparez le prix demandé avec les ventes récentes du secteur. Utilisez les défauts techniques relevés pour justifier une baisse de prix. Restez objectif malgré votre enthousiasme pour le logement.
Une offre d’achat argumentée a plus de chances d’aboutir. Ne proposez pas un prix déconnecté de la réalité du marché. Présentez votre plan de financement pour rassurer le propriétaire. La réactivité est souvent votre meilleure alliée dans les zones tendues.
Évitez les biais émotionnels durant l’échange. Gardez la tête froide pour protéger vos intérêts.
Comprendre le rôle du notaire et les étapes du compromis
Préparez les documents d’identité et les justificatifs de domicile. Vérifiez les clauses suspensives relatives à l’obtention de votre prêt. Suivez le calendrier légal jusqu’à la signature de l’acte authentique.
Le notaire garantit la sécurité juridique de votre transaction immobilière. Il vérifie l’absence d’hypothèques sur le bien vendu. Posez-lui toutes vos questions sur les droits de mutation.
La signature du compromis engage les deux parties fermement. Respectez les délais de rétractation légaux pour valider définitivement votre achat.
Valoriser votre investissement grâce aux aides et à la rénovation
Alors voilà, une fois propriétaire, l’enjeu se déplace vers l’optimisation financière et la performance énergétique de votre nouveau patrimoine.
Améliorer le financement via les dispositifs d’aide actuels
Identifiez les prêts à taux zéro ou les subventions locales. Sollicitez MaPrimeRénov’ pour vos futurs travaux d’isolation thermique. Comparez les assurances pour réduire le coût de votre crédit.
| Aide disponible | Type de bénéficiaire | Objectif principal |
|---|---|---|
| PTZ | Primo-accédants | Financer l’achat ancien. |
| MaPrimeRénov’ | Propriétaires | Subventionner l’isolation. |
| Éco-PTZ | Tous profils | Financer le reste à charge. |
| Aides locales | Collectivités | Soutenir les projets locaux. |
Le cumul des aides transforme la rentabilité de votre projet. Consultez l’ANAH pour vos démarches. Vérifiez votre éligibilité selon vos revenus annuels. Ne passez pas à côté de ces opportunités de financement public.
Optimisez chaque euro investi. C’est la clé d’un patrimoine solide.
Évaluer l’impact des diagnostics énergétiques sur la valeur
Lisez attentivement le DPE pour anticiper les travaux obligatoires. Estimez le coût des améliorations pour atteindre une classe supérieure. Analysez le potentiel de plus-value après rénovation.
Un logement bien classé se revend plus cher. La réglementation thermique impacte directement la valeur verte du bien. Prévoyez un budget pour les fenêtres ou le chauffage. Ces investissements sont rentables.
La performance énergétique devient un critère majeur. Ne négligez pas cet aspect. Découvrez limmomalin.fr : le guide astuces pour vos projets immo.
Réussir votre acquisition exige une maîtrise rigoureuse du budget, une sélection d’emplacement stratégique et une analyse technique du bâti. Appliquez ces conseils concrets en consultant limmomalin.fr pour sécuriser chaque étape de votre parcours. Anticipez vos financements dès aujourd’hui pour bâtir sereinement votre patrimoine de demain. Transformez vos ambitions immobilières en une réalité durable.
FAQ
Est-il indispensable de posséder un apport personnel pour acheter un bien ?
Bien que la loi ne l’impose pas, disposer d’un apport personnel est vivement recommandé pour rassurer les établissements bancaires sur votre gestion financière. En règle générale, un apport couvrant au moins 10 % du prix d’achat permet de régler les frais annexes, comme les frais de notaire et de dossier, que les banques préfèrent ne pas financer.
Investir entre 20 % et 30 % de la somme totale est idéal pour négocier des conditions de prêt plus avantageuses, notamment un taux d’intérêt réduit. Il reste toutefois possible d’emprunter sans apport, notamment pour les jeunes actifs ou les investisseurs locatifs, mais cela peut entraîner un coût de crédit plus élevé.
Quelle est la limite maximale pour mon taux d’endettement immobilier ?
Le taux d’endettement maximal est généralement fixé à 35 % de vos revenus nets, assurance emprunteur comprise, selon les recommandations du Haut Conseil de Stabilité Financière. Ce calcul prend en compte vos charges mensuelles, vos crédits en cours et la future mensualité de votre prêt, rapportés à vos revenus fixes et une partie de vos revenus locatifs.
Des dérogations restent possibles pour environ 20 % des dossiers si vous présentez des garanties solides, comme un reste à vivre confortable ou un apport conséquent. Pour optimiser ce taux, vous pouvez envisager de solder vos crédits à la consommation ou d’allonger la durée de votre emprunt.
Quels sont les frais supplémentaires à anticiper lors d’une acquisition ?
Au-delà du prix de vente, il faut prévoir les frais d’acquisition, souvent appelés “frais de notaire”, qui représentent entre 2 % et 8 % du montant du bien. Ces frais englobent les droits de mutation reversés à l’État, la contribution de sécurité immobilière et la rémunération du notaire pour les formalités administratives.
N’oubliez pas d’intégrer les coûts liés au financement, tels que les frais de dossier bancaire, l’assurance emprunteur et les garanties (hypothèque ou caution). Enfin, prévoyez une enveloppe pour les charges de copropriété, la taxe foncière et les éventuels frais de déménagement ou d’aménagement immédiat.
Comment puis-je vérifier la fiabilité des conseils trouvés sur limmomalin.fr ?
Le site limmomalin.fr propose des articles gratuits et des astuces pratiques pour dégrossir vos projets immobiliers, qu’il s’agisse d’achat, de vente ou de financement. C’est une excellente ressource pour obtenir une première approche et comprendre les notions de base du marché.
Cependant, comme pour tout blog informatif, il est essentiel de faire preuve de discernement. Il est recommandé de toujours valider les informations importantes auprès de professionnels du secteur ou de sources officielles avant de prendre une décision engageante pour votre patrimoine.